

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe
- 4,7
- 113.00 beoordelingen
- 100.00M
- Downloads
- Free
- Prijs
Screenshots
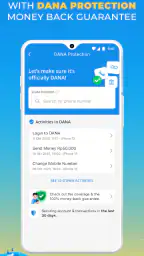
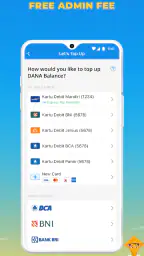
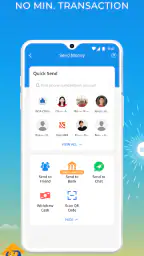
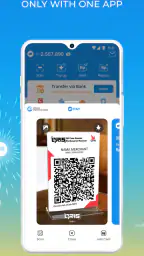
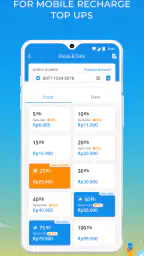
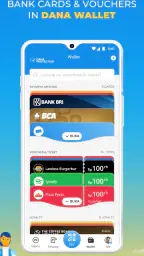
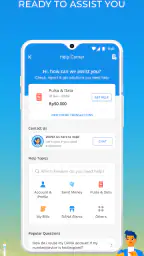
DANA Indonesia Digital Wallet Voor- en nadelen
Voordelen
- Gebruiksvriendelijke interface.
- Snelle en veilige transacties.
- Veelzijdige betalingsopties.
- Integratie met populaire diensten.
- Uitstekende klantenservice.
Nadelen
- Beperkte beschikbaarheid buiten Indonesië.
- Soms lange updateprocessen.
- Hoge kosten voor sommige transacties.
- Afhankelijk van stabiele internetverbinding.
- Gebruikersinterface kan druk aanvoelen.
 Analyse door All-app
Ik begin bij een herkenbare situatie: ik wil onderweg iets afrekenen, maar heb liever geen contant geld of betaalkaart bij de hand. Voor zo’n digitale portemonnee is DANA Indonesia Digital Wallet bedoeld. Ik heb de app uitgeprobeerd en vind vooral het idee prettig dat dagelijkse betalingen en andere financiële handelingen vanaf één plek kunnen vertrekken. Dat gemak hangt wel af van hoe je gewend bent te betalen en welke diensten je daadwerkelijk gebruikt.
Van installeren naar de eerste betaling
De eerste stap is eenvoudig: je installeert DANA, opent een account en verkent het menu. De app is gratis en valt onder financiën. PT Espay Debit Indonesia Koe is de ontwikkelaar. DANA is sinds 7 mei 2019 beschikbaar; versie 2.128.0 werkt op Android vanaf versie 5.1. De leeftijdsclassificatie is PEGI 3, maar dat maakt de app natuurlijk niet automatisch geschikt als zelfstandige financiële rekening voor een kind.
Voor een bruikbare eerste ervaring zou ik niet meteen al mijn betaalgewoonten omgooien. Ik zou eerst bekijken welke opties in mijn eigen account beschikbaar zijn en één kleine, vertrouwde handeling proberen. Zo merk je of de indeling logisch voelt en of de gekozen betaalroute aansluit bij wat je nodig hebt. Een wallet is pas handig als de stap van app openen naar betaling afronden in jouw dagelijkse omgeving ook echt werkt.
Een praktische aanpak is om vooraf te bedenken waar je DANA voor wilt gebruiken: betalen, geld overmaken of een rekening regelen. Dat voorkomt dat je de app alleen installeert vanwege het algemene idee van gemak, zonder te weten of de functies voor jouw routine relevant zijn. Controleer bij een betaling steeds het bedrag en de ontvanger voordat je bevestigt. Dat is geen bijzondere truc, maar wel een eenvoudige gewoonte die fouten helpt voorkomen wanneer je snel iets wilt afhandelen.
Hoe DANA in een dagelijkse betaalroutine past
De DANA Indonesia Digital Wallet is ontworpen om je leven gemakkelijker te maken. Het eerste dat me opviel, was hoe eenvoudig het is om de app te installeren en te starten. Binnen enkele minuten had ik mijn account opgezet en was ik klaar om te gaan. Het proces is super intuïtief, zelfs als je niet zo technisch onderlegd bent.
Functionaliteit en gebruiksgemak
Een van de grootste voordelen van DANA is de brede waaier aan functies. Of je nu geld wilt overmaken naar vrienden, je rekeningen wilt betalen of gewoon wat saldo wilt opslaan voor een regenachtige dag, de app heeft het allemaal. Het menu is duidelijk en het navigeren door de verschillende opties voelt heel natuurlijk aan.
Wat ik vooral fijn vond, was de mogelijkheid om met één tik betalingen te doen. Geen gedoe met contant geld of het onthouden van al die verschillende wachtwoorden. Gewoon je telefoon pakken, de app openen, en klaar is Kees.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een realistisch gebruiksmoment
Stel dat ik onderweg ben en een betaling wil doen zonder mijn portemonnee erbij te pakken. Ik open DANA, kies de passende handeling en controleer het bedrag voordat ik doorga. Dat is een prettig kort proces wanneer de betaalmogelijkheid die ik nodig heb in de app beschikbaar is. Het voordeel zit niet alleen in snelheid: ik kan ook bewust één digitale plek gebruiken in plaats van op dat moment tussen contant geld, een kaart en verschillende apps te wisselen.
Voor een gedeelde rekening met een vriend kan de overboekingsfunctie een ander soort gemak bieden. Ik kan de betaling meteen afhandelen in plaats van later te onthouden dat ik nog iets moet overmaken. Mijn advies is wel om de naam van de ontvanger en het bedrag rustig na te kijken. Een korte controle vooraf is verstandiger dan vertrouwen op snelheid alleen, zeker wanneer je onderweg bent of afgeleid wordt.
Waar de betaalroute overgaat naar andere diensten
DANA kan binnen een bredere geldroutine passen: je begint met een betaalbehoefte, kiest een handeling in de wallet en rondt die af via de beschikbare route. Dat is anders dan een traditionele bankapp, waar je vaak vooral je rekening en bankzaken beheert, en anders dan contant betalen, waarbij je geen telefoon of digitale bevestiging nodig hebt. Een wallet is vooral aantrekkelijk als je de verschillende betaalstappen graag op je telefoon bij elkaar houdt.
Die samenhang is tegelijk een aandachtspunt. Een digitale portemonnee is niet hetzelfde als een volledige vervanging voor iedere kaart, bankrekening of contante reserve. Ik zou DANA daarom eerder zien als een extra betaalmiddel dan als de enige manier om bij geld te komen. Als een winkel, dienst of ontvanger niet aansluit op de route die jij wilt gebruiken, moet je alsnog terugvallen op een alternatief. Een fysieke betaalkaart of wat contant geld achter de hand houden kan dan praktisch zijn.
Veiligheid boven alles
In deze digitale tijdperk is veiligheid natuurlijk een grote zorg. Gelukkig stelt DANA niet teleur op dit vlak. Ze hebben meerdere lagen van beveiliging geïmplementeerd om ervoor te zorgen dat je gegevens veilig blijven. Je kunt bijvoorbeeld je account beschermen met een pincode of zelfs je vingerafdruk. Dit geeft een extra gevoel van gemoedsrust.
Een beveiligingsstap is alleen nuttig als je die ook consequent gebruikt. Ik zou mijn telefoon niet onbeheerd ontgrendeld laten liggen en bij een betaling eerst controleren of ik de juiste handeling heb gekozen. Een pincode of vingerafdruk maakt toegang gemakkelijker te beveiligen, maar ontslaat je niet van oplettendheid bij het bevestigen van een transactie. Dat is een belangrijk verschil tussen een snelle digitale betaling en een betaling die je gedachteloos uitvoert.
Handige gewoonten bij dagelijks gebruik
Als je DANA geregeld gebruikt, helpt het om je betaalmomenten bewust te houden. Open de app wanneer je klaar bent om iets af te handelen, controleer de gegevens en sluit de handeling af voordat je naar iets anders overschakelt. Vooral bij een rekeningbetaling is het verstandig om te controleren dat je de bedoelde rekening en het juiste bedrag hebt geselecteerd. Zo maak je van een snelle workflow een betrouwbare routine, in plaats van alleen een snelle routine.
Een tweede nuttige gewoonte is om niet elk beschikbaar onderdeel meteen als noodzakelijk te behandelen. Begin met de functie die je werkelijk nodig hebt en kijk daarna of andere opties iets toevoegen aan jouw gebruik. Dat maakt het makkelijker om de app overzichtelijk te houden en voorkomt dat je meer financiële handelingen naar een wallet verplaatst dan je comfortabel vindt. Voor iemand die slechts af en toe digitaal betaalt, kan een eenvoudige, beperkte inzet juist de prettigste manier zijn om te beginnen.
Klantenservice die echt helpt
Niemand houdt van vastlopen zonder hulp, en dat is waar de klantenservice van DANA echt uitblinkt. Ik had een vraag over een transactie en besloot contact op te nemen. Tot mijn verrassing, was het team niet alleen snel maar ook heel behulpzaam. Ze zorgen ervoor dat je probleem wordt opgelost zonder dat je uren hoeft te wachten.
Wanneer een betaling niet loopt zoals verwacht, zou ik eerst de transactiegegevens en de gekozen handeling zorgvuldig nalopen voordat ik verdere stappen zet. Dat helpt om duidelijk uit te leggen waar je tegenaan loopt als je ondersteuning nodig hebt. Bij financiële apps is dit soort frictie belangrijk: gemak merk je direct bij een geslaagde betaling, maar de kwaliteit van je ervaring blijkt ook uit hoe overzichtelijk je een vraag of probleem kunt aanpakken.
Integratie met andere diensten
Wat ook noemenswaardig is, is hoe goed DANA integreert met andere platforms en diensten. Of het nu gaat om het koppelen van je bankrekening of het synchroniseren met andere apps, alles werkt naadloos samen. Dit maakt het beheren van je financiën een stuk eenvoudiger en efficiënter.
Die koppeling kan de route tussen je bestaande geldmiddelen en een digitale betaling verkorten, maar ik zou er niet vanuit gaan dat elke dienst voor iedere gebruiker op dezelfde manier beschikbaar of nodig is. Denk vooraf na over wat je wilt verbinden en waarom. Als je vooral betalingen wilt doen vanuit een wallet, kan een koppeling nuttig zijn; als je liever je financiële activiteiten strikt gescheiden houdt, is het ook redelijk om DANA beperkt te gebruiken. Het belangrijkste is dat jij begrijpt welke stap je uitvoert en waar je geld vandaan komt.
Voor wie dit een goede keuze is
Ik zie DANA vooral passen bij mensen die in Indonesië digitale betalingen en overboekingen in hun routine willen opnemen en liever een wallet op hun telefoon gebruiken dan telkens contant geld of een kaart te pakken. De app is ook interessant als je geregeld rekeningen of betalingen wilt afhandelen en het prettig vindt om daarvoor een herkenbaar menu te openen. Met een gemiddelde beoordeling van 4,7 en meer dan 100 miljoen installaties is duidelijk dat veel mensen de app gebruiken, al zegt populariteit op zichzelf niet of de betaalopties bij jouw eigen situatie passen.
Wie vooral een traditionele bankomgeving zoekt voor het beheren van rekeningen en alle bijbehorende bankzaken, kan beter eerst kijken of de eigen bankapp die rol al voldoende vervult. En wie zelden met een smartphone betaalt, kan met contant geld of een gewone betaalkaart minder stappen hebben. DANA is dus niet automatisch de beste keuze voor iedereen; de winst zit vooral in een digitale betaalroutine die je daadwerkelijk gebruikt.
Waar de workflow kan haperen
Het grootste praktische nadeel van een wallet is afhankelijkheid van de telefoon en van een passende betaalroute. Als je batterij leeg is, je toestel niet beschikbaar is of de betaling die je wilt doen niet via de gekozen optie kan, verdwijnt een deel van het gemak. Dat is geen reden om de app niet te gebruiken, maar wel een reden om niet al je betaalmogelijkheden door één digitale deur te laten lopen.
Er is ook een gewoontekwestie: snel betalen kan het makkelijker maken om minder aandacht aan kleine bedragen te besteden. Ik zou daarom mijn transacties niet behandelen als onzichtbare handelingen. Neem even de tijd om te controleren wat je doet en houd voor jezelf bij welke betaalmethode je hebt gebruikt. Dat voorkomt verwarring wanneer je later probeert te herinneren hoe een betaling is afgehandeld.
Een grote gebruikersgroep, maar geen reden om blind te volgen
Het voelt fijn om te weten dat ik deel uitmaak van een grote en actieve community van gebruikers. De app biedt zelfs mogelijkheden om feedback te geven en deel te nemen aan discussies over hoe de app nog beter kan worden. Het lijkt erop dat DANA echt luistert naar zijn gebruikers, wat altijd een pluspunt is.
De app heeft 10 miljoen beoordelingen en 113 geschreven recensies; die aantallen geven context bij de zichtbaarheid, maar vervangen geen eigen beoordeling van de functies die jij nodig hebt. Mijn praktische advies is om DANA eerst voor een beperkte, herkenbare taak te gebruiken en te kijken of de route duidelijk genoeg is. Als je daarna merkt dat de wallet echt tijd of gedoe bespaart, kun je bepalen of een grotere rol in je dagelijkse betalingen logisch voelt.
Al met al, als je op zoek bent naar een digitale portemonnee die niet alleen functioneel is maar ook betrouwbaar en gebruiksvriendelijk, dan is DANA een uitstekende keuze. Het is eenvoudig te gebruiken, veilig, en biedt een scala aan functies die het beheren van je financiën een fluitje van een cent maken. Dus, waar wacht je nog op? Probeer het zelf en ontdek de voordelen van de digitale wereld met DANA.
Mijn oordeel na het afwegen van de alternatieven
Mijn oordeel is positief, met een duidelijke kanttekening: DANA is het meest overtuigend als aanvulling op je bestaande betaalmiddelen, niet als automatische vervanger van alles wat je al gebruikt. Vergeleken met contant geld biedt een wallet meer gemak bij digitale handelingen; vergeleken met een bankapp kan de focus op snelle betalingen aantrekkelijk zijn. Maar als je vooral bankzaken wilt beheren of liever geen financiële handelingen aan je telefoon koppelt, is een andere optie waarschijnlijk passender.
De app is gratis, geschikt voor een breed publiek volgens de PEGI 3-classificatie en blijft zich ontwikkelen via versie 2.128.0. Uiteindelijk zou ik DANA aanraden aan iemand die de digitale betaalroute bewust wil uitproberen en bereid is de details van elke betaling te controleren. Voor wie dat past, kan het een handige plek zijn om dagelijkse financiële handelingen te starten; voor wie meer waarde hecht aan een kaart, contant geld of de eigen bankomgeving, is het prima om die vertrouwde route te blijven gebruiken.
Veelgestelde vragen
Wat is DANA en hoe werkt het als een digitale portemonnee?
DANA is een digitale portemonnee die gebruikers in Indonesië in staat stelt om betalingen te verrichten, rekeningen te betalen en geld over te maken via hun smartphone. De app biedt een gebruiksvriendelijke interface en integreert eenvoudig met verschillende diensten, waardoor het een handige optie is voor dagelijkse transacties.
Is DANA veilig om te gebruiken voor financiële transacties?
Ja, DANA implementeert meerdere beveiligingslagen zoals tweestapsverificatie en encryptie om de gegevens van gebruikers te beschermen. Gebruikers worden aangemoedigd om sterke wachtwoorden te gebruiken en hun account regelmatig te controleren om ongeautoriseerde activiteiten te voorkomen.
Kan ik DANA gebruiken voor internationale transacties?
Op dit moment is DANA voornamelijk gericht op binnenlandse transacties binnen Indonesië. Voor internationale betalingen of geldtransfers kunnen gebruikers andere platforms of banken moeten overwegen die deze dienst aanbieden.
Welke kosten zijn verbonden aan het gebruik van DANA?
Het downloaden en gebruiken van de DANA-app is gratis. Sommige transacties, zoals het overmaken van geld naar een bankrekening, kunnen echter servicekosten met zich meebrengen. Het is aan te raden om de voorwaarden van DANA te controleren voor specifieke informatie over eventuele kosten.
Welke apparaten en besturingssystemen ondersteunen DANA?
DANA is beschikbaar voor zowel Android- als iOS-apparaten. Gebruikers moeten ervoor zorgen dat hun apparaat voldoet aan de minimale systeemvereisten voor een soepele werking. Regelmatige updates van de app zorgen ervoor dat gebruikers altijd toegang hebben tot de nieuwste functies en beveiligingsverbeteringen.


